Por Rodrigo Ávila Montaño
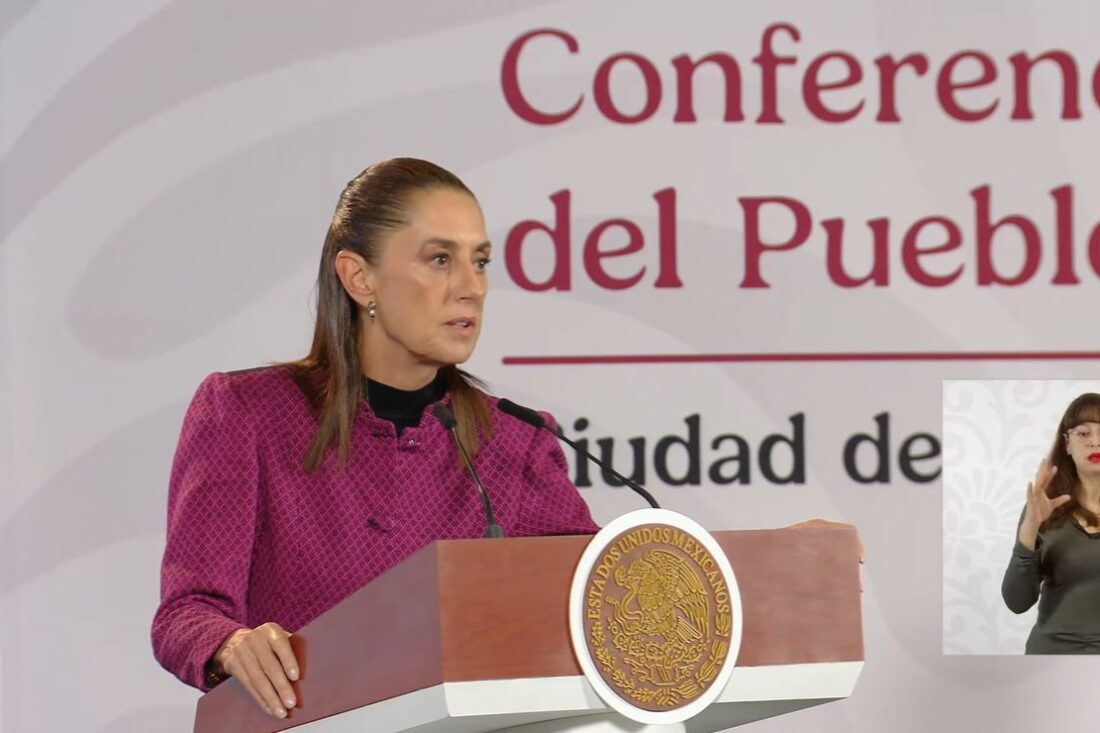
La Modalidad 40 del Instituto Mexicano del Seguro Social (IMSS) no va a desaparecer, pero el gobierno federal ya puso nombre al problema que, según su diagnóstico, obligó a frenarla: despachos y financieras que prestaban dinero a personas cercanas al retiro para que pagaran cotizaciones altas, elevaran su pensión y después liquidaran el préstamo con ese mismo pago mensual. Así lo explicó este martes 27 de octubre en la Mañanera del Pueblo el director general del Instituto, Zoé Robledo Aburto, quien insistió en que quienes ya están pensionados o cotizando en ese esquema no perderán nada.
La explicación llegó al final de una conferencia dominada por el plan de mejora del Seguro Social, y es la más detallada que ha dado el gobierno desde que, la semana pasada, entraron en vigor las reglas temporales que limitan el salario con el que se puede cotizar en esta modalidad.
La versión estenográfica oficial de la conferencia no estaba disponible al cierre de esta nota. Las frases que aquí se citan corresponden a lo transmitido desde Palacio Nacional y recogido de manera coincidente por El Financiero, UnoTV y Ámbito; las declaraciones que solo aparecen en una cobertura se presentan parafraseadas y con su atribución.
Qué dijo el IMSS sobre la Modalidad 40 en la mañanera
Robledo abrió su respuesta con una aclaración dirigida a quienes llevan días preguntando por su retiro: la Modalidad 40 sigue en la Ley del Seguro Social como régimen de continuación voluntaria. Según Ámbito y El Universal, el funcionario precisó que las personas que ya se pensionaron por esta vía seguirán recibiendo el mismo monto y que quienes hoy cotizan en ella conservan sus semanas y el periodo que tienen contratado. Los cambios, dijo, aplican a las nuevas inscripciones.
Después describió el mecanismo que, a juicio del Instituto, distorsionó el esquema. De acuerdo con lo reportado por El Financiero, algunas financieras otorgaban créditos para que las personas pagaran las semanas de cotización en la Modalidad 40, aprovechando la posibilidad de hacerlo con hasta cinco años de retroactividad, y recuperaban el dinero cuando el trabajador comenzaba a cobrar su pensión. Con esa fórmula, explicó, había pensiones que crecían más de mil por ciento respecto del último salario registrado, cifra que también recogió UnoTV.
La conclusión del director del IMSS fue tajante:
«Eso no es ahorro para el retiro (…) es un crédito que termina pagando el Estado mexicano».
La lógica detrás de la frase es sencilla: las pensiones de la Ley de 1973, que son las que se calculan con el salario promedio de las últimas 250 semanas, se pagan en buena medida con recursos públicos. Si una persona eleva artificialmente ese promedio con dinero prestado, el costo adicional de su pensión, que puede durar décadas, lo absorbe el erario, mientras el intermediario cobra su préstamo con intereses.
Gestores en redes, escrituras como garantía y 115 denuncias
Robledo añadió detalles sobre cómo operaban estos intermediarios. Según UnoTV, los asesores y financieras se promovían en redes sociales y en algunos casos pedían escrituras de inmuebles como requisito; incluso, dijo, se detectaron esquemas con empresas fantasma que daban de alta a la persona como trabajadora para después pasarla a la Modalidad 40. El Instituto, agregó, da de baja de manera constante páginas y cuentas que promueven estas prácticas.
El IMSS ha presentado 115 denuncias relacionadas con estos esquemas, de acuerdo con lo informado en la conferencia y recogido por Ámbito. La cifra coincide con la que Robledo dio en una entrevista publicada por La Jornada el domingo 25 de octubre, en la que precisó que se trata de denuncias contra firmas privadas que ya se convirtieron en carpetas de investigación.
El tema tiene antecedente directo en la propia mañanera: el jueves 22 de octubre, la presidenta Claudia Sheinbaum Pardo habló por primera vez de fraudes ligados a pensiones altas y estimó el daño en «cientos de miles de millones». En Mexican Times reportamos entonces lo que dijo Sheinbaum sobre los fraudes en la Modalidad 40. Este martes, el Instituto puso el mecanismo sobre la mesa, aunque no ofreció un monto nuevo del daño.
Qué cambió desde el 22 de octubre
Las reglas vigentes salen del acuerdo ACDO.AS2.HCT.101026/302.P.DG, aprobado por el Consejo Técnico del IMSS el 10 de octubre y publicado en el Diario Oficial de la Federación el día 21. Para quienes se inscriban a partir de su entrada en vigor, el salario de cotización queda limitado al último salario base registrado al causar baja o, como máximo, a ese monto más una Unidad de Medida y Actualización (UMA), que en 2026 equivale a 117.31 pesos diarios. En ningún caso puede ser menor a un salario mínimo.
Además, la cobertura arranca a partir de la fecha de la solicitud, sin pagos retroactivos, y el trámite se hace únicamente por medios digitales del Instituto. El acuerdo también ordena crear un canal para revisar casos especiales, aunque, como señaló Expansión, todavía no se ha informado cómo acceder a él. Si quieres el detalle práctico, en Mexican Times explicamos qué hacer si buscabas una pensión más alta con la Modalidad 40.
El dimensionamiento del esquema ayuda a entender por qué el tema genera tanta inquietud. En la entrevista con La Jornada, Robledo indicó que bajo la Modalidad 40 se han pensionado 798 mil personas y que actualmente cotizan en ella 278 mil, con una pensión promedio cercana a 25 mil pesos mensuales.
Seis meses de revisión: lo que sigue para quien planea su retiro
Las restricciones son provisionales. El acuerdo publicado en el DOF da a la Dirección de Finanzas del IMSS un plazo máximo de seis meses para analizar el efecto de la Modalidad 40 en las finanzas del Instituto; con esos resultados, la Dirección Jurídica tendrá hasta otros seis meses para proponer cambios a las normas, que deberá aprobar el Consejo Técnico. En la mañanera, Robledo reiteró que ese periodo servirá para estudiar el esquema y plantear ajustes.
Para quien está a pocos años de retirarse bajo la Ley de 1973, esto deja un escenario de espera. Algunas recomendaciones básicas mientras se define la regla definitiva:
1. Revisa tu situación real. Consulta tu constancia de semanas cotizadas y tu último salario base registrado; con esos dos datos puedes estimar qué margen te deja el nuevo tope.
2. Desconfía de las promesas. Ningún gestor puede garantizar una pensión alta, y el Instituto ha advertido sobre ofertas en redes sociales. No entregues escrituras, contraseñas ni documentos originales a intermediarios.
3. Haz el trámite tú mismo. La inscripción es digital y se realiza por los canales oficiales del IMSS; no requiere intermediarios.
4. Si ya estás inscrito, no te des de baja. Según lo explicado por el Instituto, quienes ya cotizan conservan sus condiciones hasta concluir el periodo contratado.
Plataformas digitales: los bonos también cuentan para la pensión
En la misma conferencia, Robledo abordó otro frente que toca el bolsillo y el retiro de miles de personas: el registro de repartidores y conductores de aplicaciones. Según UnoTV y Ámbito, informó que el IMSS realiza auditorías junto con el Servicio de Administración Tributaria y la Secretaría del Trabajo para revisar si las plataformas digitales cumplen con el pago de cuotas de seguridad social.
De acuerdo con Ámbito, el funcionario explicó que el salario con el que se debe registrar a estos trabajadores incluye no solo el pago base, sino también bonos e incentivos, y llamó a los trabajadores a denunciar si el ingreso registrado ante el Instituto es menor al que realmente reciben, porque eso reduce el monto de sus incapacidades y, a futuro, de su pensión. Si se confirma un incumplimiento, añadió, la empresa deberá cubrir las diferencias.
Las dos respuestas comparten un mismo mensaje: el monto de una pensión depende del salario con el que se cotiza, y ese salario, según el IMSS, debe reflejar lo que la persona realmente gana, ni inflado con préstamos ni reducido por omisiones del patrón. La prueba estará en los próximos meses, cuando el Instituto presente el análisis financiero de la Modalidad 40 y defina si el tope temporal se queda, se ajusta o se levanta.